黄金收评:金市现反常信号!美国楼市创历史新低,金价却不涨反跌、白银逆势上涨近1.5%
来源于:fx168-推荐
发布日期:2026-10-21 07:00:32
24K99讯 周二纽约时段,现货黄金在美国国债收益率回落、住房数据走弱的背景下仍然承压,现货白银则逆势上涨。与此同时,原油价格因有关美伊重启谈判的消息反复而从盘中高位大幅回落,缓解了部分通胀压力,也帮助美股从早盘跌势中修复。
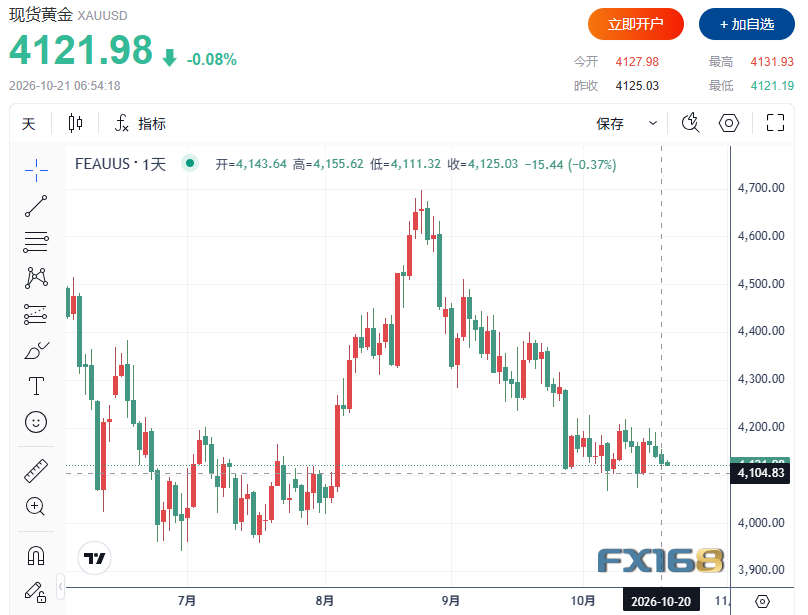
美市尾盘,现货黄金收报4125.03美元/盎司,日内下跌15.44美元,跌幅0.37%;现货白银报57.982美元/盎司,涨幅1.57%。市场一方面看到经济增长放缓的迹象,另一方面又不得不面对持续的通胀压力和美联储可能继续收紧政策的预期,贵金属走势因此分化。
(图源:FX168)
美国房市数据继续恶化
美国9月住房开工年化总数下降5.2%,至122.1万套,低于市场预期的约130.5万套,也低于8月向上修正后的128.8万套。单户住宅开工下降4.6%,至85.9万套;建筑许可则下降0.2%,至140万套。需求端同样明显转弱,9月成屋待完成销售环比暴跌7.3%,同比下降11.3%,并降至2001年该指标开始统计以来的最低水平。
上述数据延续了周一的疲弱信号。美国全国住宅建筑商协会(NAHB)房市指数已从32降至29,反映买家到访减少、抵押贷款成本高企以及建筑商信心恶化。高利率对住房市场的压制正在进一步显现。
通胀仍是金价最大掣肘
尽管房市和增长数据偏弱,但市场对通胀的担忧并未消退。美国9月消费者价格指数环比上涨0.6%,同比上涨3.7%;生产者价格指数环比上涨1.3%,同比上涨6.3%。在这些通胀数据之后,期货市场仍预计美联储在10月27日至28日会议上维持利率不变的概率约为83%,而进一步加息的押注主要集中在12月。
目前,12月加息概率仍接近92%至94%,显示交易员更倾向于把10月会议视为一次“暂停”,而不是紧缩周期的终点。正因如此,即便10年期美债收益率回落约1.9个基点至5.116%,黄金仍未能获得持续买盘支撑。对无收益资产黄金而言,市场仍在优先配置有利息回报的资产。
油价急挫缓解通胀压力
中东局势仍是当天波动的核心来源之一。周二,波斯湾船只再遭袭击、也门胡塞武装再次打击沙特能源基础设施后,原油一度冲高至五个月高位。布伦特原油期货盘中最高触及111.99美元/桶,随后因有关调解方正探索重启华盛顿与德黑兰谈判框架的消息而快速回落。
后续消息又对“协议即将达成”的说法提出质疑,市场并未看到任何确认的外交突破。当前安全局势仍未解决,油轮遇袭、运输保险成本上升以及持续的军事紧张,继续威胁海湾能源出口的稳定性。霍尔木兹海峡的原油运输量仍显著低于战前水平,地缘政治风险溢价也因此继续支撑油价。
纽约商品交易所12月交割的WTI原油期货收于97.82美元/桶,下跌约0.7%;12月布伦特原油期货收于108.79美元/桶,同样下跌0.7%。油价从高位回落后,通胀预期压力有所缓和,也带动美国股市从早盘跌势中反弹。
美股回升,欧洲股市分化
北美股市周二多数收高。道琼斯工业平均指数上涨529.85点,涨幅1.02%,收于52,495.88点;标普500指数上涨21.84点,涨幅0.28%,收于7,712.57点;纳斯达克综合指数微跌6.07点,跌幅0.02%,收于26,424.82点,主要受大型科技股走弱拖累。罗素2000指数上涨45.12点,涨幅1.65%,收于2,773.42点,显示小盘股参与度更强。
加拿大S&P/TSX综合指数上涨179.33点,涨幅0.50%,收于36,107.96点,金融和电信板块提供支撑,而油价回落则拖累能源股。强于预期的企业财报帮助市场抵消了对人工智能相关融资和高估值的担忧。
欧洲股市则多数收低,但在油价回落和国债收益率下行的带动下,主要指数较盘中低点明显修复。泛欧斯托克600指数下跌0.14%;德国DAX指数下跌0.06%,报25,304.42点;法国CAC 40指数下跌0.38%,受持续政治动荡、财政不确定性以及法国国债承压影响;英国富时100指数下跌0.29%;瑞士SMI指数则逆势上涨0.76%。法国10年期国债收益率接近5%,与德国同期限国债的利差接近150个基点,继续压制市场情绪。
后市关注数据与美联储信号
美联储目前处于会前静默期,市场焦点转向后续经济数据和能源市场变化。北京时间周三晚间将公布美国每周石油库存报告;周四将发布初请失业金人数;周五则将公布10月制造业和服务业PMI初值,以及密歇根大学消费者信心指数终值。交易员将特别关注就业恶化迹象和通胀预期变化,以判断下周美联储决议前的政策路径。
如果劳动力市场和商业活动数据继续走弱,12月加息预期可能降温,并通过压低收益率、削弱美元为黄金提供支撑;反之,若价格压力依旧顽固,当前的货币政策逆风将继续限制金价反弹空间。技术面上,现货黄金多头下一目标是重新站上4147.00至4176.00美元/盎司阻力区,若能持续突破,后续将指向4201.00美元/盎司以及近期高点4218.00美元/盎司;若跌破4119.00美元/盎司,则可能进一步下探4100.00美元/盎司和4074.00美元/盎司。现货白银方面,多头需重新站上57.390至57.860美元/盎司阻力区,才能指向58.700美元/盎司和59.370美元/盎司;若失守56.920美元/盎司,则下方目标将看向56.340美元/盎司和56.000美元/盎司。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。